FIREを目指すうえで、見落としがちなのが退職後の健康保険である。
会社員の間は給与から健康保険料が天引きされるため、普段はあまり意識しないかもしれない。私もその一人だ。しかし、FIREによって会社を退職すると、これまで加入していた健康保険の資格を失い、新たな健康保険への加入手続きが必要になる。
代表的な選択肢は、国民健康保険(国保)と健康保険の任意継続である。
どちらを選ぶかによって、退職後の保険料負担が大きく変わる可能性がある。
特に重要なのは、退職直後と退職2年目以降では、有利な制度が変わる場合があることだ。
本記事では、50歳・独身・年収700万円でFIREした場合を想定し、退職後36か月の保険料をシミュレーションする。
結論|FIRE後の健康保険は途中で切り替える方法が有利になる場合がある
結論から言えば、退職直後は任意継続を利用し、所得減少が国保に反映される年度に切り替える方法が有利になる場合がある。
今回のシミュレーションでは、2026年12月末に退職し、2027年以降の国保算定対象所得が0円になる場合、2028年4月に任意継続から国保へ切り替える方法が最も安くなった。
退職後3年間の保険料比較
| 加入方法 | 36か月の累計保険料 |
|---|---|
| 最初から国保 | 909,550円 |
| 任意継続を2年間利用 | 907,336円 |
| 2028年4月に国保へ切り替え | 592,510円 |
今回のモデルでは、任意継続を15か月利用して国保に切り替えることで、最初から国保に加入する場合より317,040円安くなる結果となった。
ただし、これは2026年度の保険料率を固定した特定地域のモデルであり、全国共通の結果ではない。
実際の保険料は、居住地、退職前の健康保険、標準報酬月額、退職後の所得などによって異なる。
国保と任意継続の違い
会社員がFIREする場合、退職後の健康保険として国保と任意継続を比較することが重要である。
| 比較項目 | 国民健康保険 | 任意継続 |
|---|---|---|
| 加入先 | 市区町村など | 退職前の健康保険 |
| 保険料の基準 | 前年所得・加入人数など | 退職時の標準報酬月額など |
| 所得減少の影響 | 翌年度以降に反映 | 原則として直接反映されない |
| 扶養制度 | なし | あり |
| 加入期間 | 加入資格がある間 | 最長2年間 |
| 手続き期限 | 原則14日以内 | 原則20日以内 |
なお、退職後に家族の健康保険の被扶養者となれる場合は、別の選択肢もある。本記事では、扶養に入らない独身者をモデルとする。
国保の保険料は前年所得をもとに計算される
国保の保険料は、主に所得割と均等割から計算される。
所得割は前年の所得に応じた負担、均等割は加入者数に応じた負担である。
自治体によっては、世帯単位の平等割が設けられている場合もある。
また、40歳以上65歳未満は介護保険分も負担する。
2026年度からは、子ども・子育て支援金分も加わっている。
国保で特に注意したいのは、退職して給与収入がなくなっても、すぐに保険料が下がるとは限らないことである。
例えば、2026年12月末に退職した場合、2027年度の国保には2026年の所得が反映される。
そのため、2027年に給与収入がなくなっても、2027年度の国保は退職前の給与所得をもとに計算される。
任意継続は退職前の健康保険を最長2年間利用できる
任意継続は、会社を退職した後も、それまで加入していた健康保険に継続して加入できる制度である。
協会けんぽの場合、主な加入条件は次のとおりである。
- 退職日までに継続して2か月以上の被保険者期間がある
- 資格喪失日から20日以内に申し込む
- 加入期間は最長2年間
ただし、退職後は会社負担がなくなるため、保険料は全額自己負担となる。
一方、協会けんぽの任意継続には標準報酬月額の上限があるため、給与水準によっては国保より安くなる場合がある。
また、任意継続は本人の申出によって途中脱退できる。
そのため、退職直後は任意継続を利用し、国保が安くなる時期に切り替える方法も考えられる。
なお、健康保険を任意継続しても、厚生年金まで継続されるわけではない。退職後の国民年金保険料や免除・追納の考え方は、「FIRE後も国民年金は払うべき?免除・追納も含めて考える」で解説している。健康保険と年金の負担を合わせて、退職後の予算を確認しておきたい。
50歳でFIREした場合の健康保険料をシミュレーション
ここからは、具体的な条件で国保と任意継続の保険料を比較する。
シミュレーションの前提条件
| 項目 | 条件 |
|---|---|
| FIRE年齢 | 50歳 |
| 退職日 | 2026年12月31日 |
| 家族構成 | 独身・扶養家族なし |
| 2025年給与収入 | 700万円 |
| 2026年給与収入 | 700万円 |
| 2027年以降の給与収入 | 0円 |
| 居住地 | 関東地方の政令指定都市 |
| 健康保険 | 協会けんぽのある支部 |
| 比較期間 | 2027年1月〜2029年12月 |
| 保険料率 | 2026年度の料率を固定 |
今回は、実在する自治体と協会けんぽの2026年度公表資料を使用する。
2027年度以降の保険料率や制度改正は反映していないため、将来の確定保険料ではなく、比較用の参考シミュレーションである。
国保の年間保険料を計算
今回の自治体モデルでは、2026年度の所得割率と均等割額は次のとおりである。
| 区分 | 所得割率 | 均等割額 |
|---|---|---|
| 医療分 | 7.64% | 43,300円 |
| 後期高齢者支援金分 | 2.73% | 14,900円 |
| 介護分 | 2.37% | 16,100円 |
| 子ども・子育て支援金分 | 0.26% | 1,700円 |
| 合計 | 13.00% | 76,000円 |
年収700万円の給与所得は520万円である。
国保の所得割の算定基礎は、ここから基礎控除43万円を差し引いた477万円となる。
各区分の計算結果は次のとおりである。
| 区分 | 年間保険税額 |
|---|---|
| 医療分 | 407,700円 |
| 後期高齢者支援金分 | 145,100円 |
| 介護分 | 129,100円 |
| 子ども・子育て支援金分 | 14,100円 |
| 合計 | 696,000円 |
※各区分の税額について100円未満を切り捨てている。
今回の条件では、退職直後の国保は年間696,000円となる。
任意継続の年間保険料を計算
協会けんぽの任意継続では、2026年度の標準報酬月額上限は32万円である。
今回のモデルでは、退職時の標準報酬月額が32万円以上であると仮定する。
健康保険料・介護保険料・子ども・子育て支援金を含めた料率は11.52%となる。
計算式は次のとおりである。
32万円 × 11.52% = 月額36,864円
年間では442,368円となる。
退職直後の年間保険料を比較すると、次の結果になった。
| 制度 | 年間保険料 |
|---|---|
| 国保 | 696,000円 |
| 任意継続 | 442,368円 |
| 差額 | 253,632円 |
今回の条件では、退職直後は任意継続の方が年間約25万円安い。
退職後36か月の保険料はどう変わる?
国保は前年所得をもとに計算されるため、退職後の所得がいつ反映されるかが重要である。
2026年12月末に退職した場合、国保の算定対象となる所得は次のように変わる。
| 期間 | 国保に反映される所得 |
|---|---|
| 2027年1〜3月 | 2025年の所得 |
| 2027年4月〜2028年3月 | 2026年の所得 |
| 2028年4月〜2029年3月 | 2027年の所得 |
| 2029年4月〜2030年3月 | 2028年の所得 |
今回のモデルでは、2025年と2026年の給与収入はいずれも700万円である。
そのため、2028年3月までは国保の負担が高い状態が続く。
一方、2027年の算定対象所得が0円となれば、2028年4月以降の国保は大きく下がる。
所得0円になった後の国保は年間22,600円
今回の自治体モデルでは、所得0円の単身世帯に均等割7割軽減が適用された場合、国保の年間保険税額は22,600円となる。
各区分の計算結果は次のとおりである。
| 区分 | 年間保険税額 |
|---|---|
| 医療分 | 12,900円 |
| 後期高齢者支援金分 | 4,400円 |
| 介護分 | 4,800円 |
| 子ども・子育て支援金分 | 500円 |
| 合計 | 22,600円 |
退職直後の年間696,000円と比較すると、大幅に安くなる。
ただし、軽減の適用には所得状況などの条件があり、所得申告が必要な場合もある。
月額換算で比較
| 期間 | 国保 | 任意継続 |
|---|---|---|
| 2027年1月〜2028年3月 | 58,000円/月 | 36,864円/月 |
| 2028年4月〜2028年12月 | 約1,883円/月 | 36,864円/月 |
| 2029年1月〜2029年12月 | 約1,883円/月 | 利用不可 |
※国保は年額を12で割った月額換算であり、実際の納付月や納付額とは異なる。
今回のモデルでは、2028年4月を境に国保と任意継続の有利・不利が逆転する。
退職後36か月の累計保険料を比較
加入方法を3つに分けて比較する。
① 最初から国保に加入する
② 任意継続を2年間利用してから国保へ切り替える
③ 任意継続を15か月利用し、2028年4月に国保へ切り替える
| 加入方法 | 36か月の累計保険料 |
|---|---|
| ① 最初から国保 | 909,550円 |
| ② 任意継続2年間→国保 | 907,336円 |
| ③ 任意継続15か月→国保 | 592,510円 |
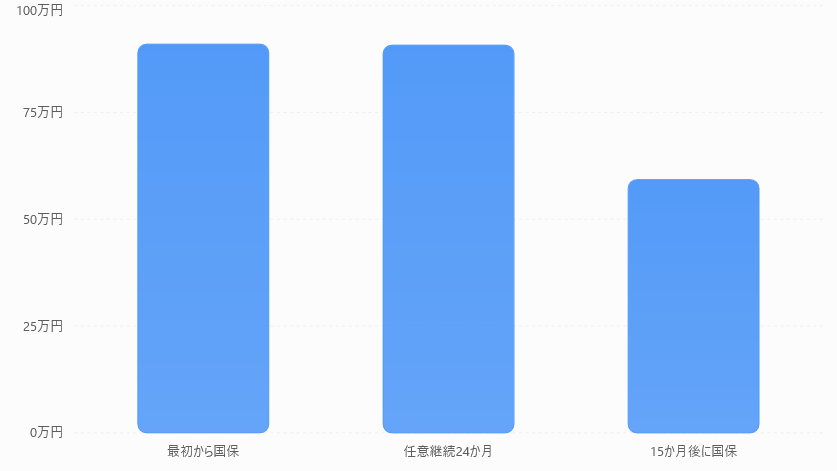
③の計算式は次のとおりである。
36,864円 × 15か月 + 22,600円 × 21か月 ÷ 12か月 = 592,510円
今回のシミュレーションでは、2028年4月に国保へ切り替える方法が最も安くなった。
最初から国保に加入する場合と比較して、317,040円の節約となる。
任意継続から国保へ切り替える場合は、資格喪失の申出が受理される時期にも注意したい。
協会けんぽでは、原則として申出が受理された月の翌月1日に資格を喪失する。
そのため、2028年4月1日に国保へ切り替える場合は、2028年3月中に必要な手続きを行うことになる。
FIRE後の所得0万円・60万円・120万円を比較
FIRE後は給与収入がなくても、副業収入や投資所得などが発生する場合がある。
そこで、FIRE後の年間所得を0万円・60万円・120万円の3ケースに分けて比較する。
ここでいう所得とは、売上や株式の売却代金そのものではなく、国保の算定対象となる所得金額である。
所得別の国保保険料
| 年間所得 | 均等割軽減 | 国保の年間保険税 |
|---|---|---|
| 0万円 | 7割軽減 | 22,600円 |
| 60万円 | 5割軽減 | 59,800円 |
| 120万円 | 軽減なし | 176,000円 |
所得60万円の場合、国保の所得割算定基礎は17万円となる。
一方、所得120万円の場合は77万円となる。
このように、FIRE後の所得によって国保の負担は大きく変わる。
なお、均等割の軽減判定には世帯全体の所得状況などが影響するため、実際の適用条件は自治体で確認する必要がある。
所得別・退職後36か月の累計保険料
2027年以降も毎年同じ所得が発生する場合を比較する。
| 加入方法 | 所得0万円 | 所得60万円 | 所得120万円 |
|---|---|---|---|
| 最初から国保 | 909,550円 | 974,650円 | 1,178,000円 |
| 任意継続2年間→国保 | 907,336円 | 944,536円 | 1,060,736円 |
| 2028年4月に切り替え | 592,510円 | 657,610円 | 860,960円 |
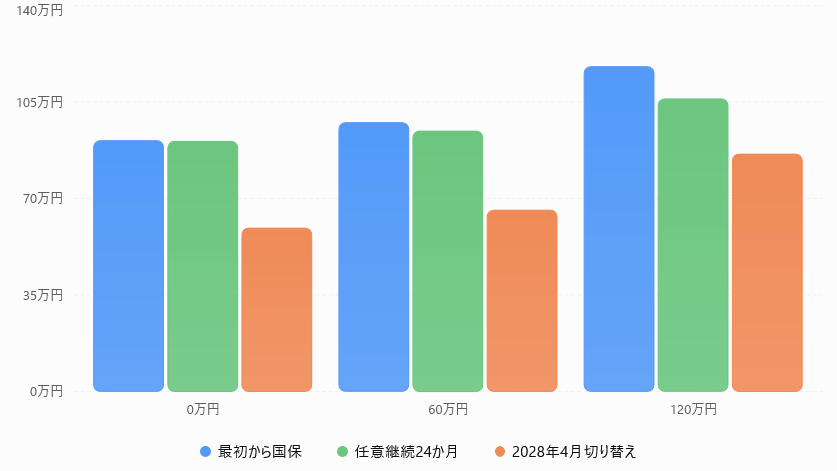
今回の3ケースでは、いずれも2028年4月に国保へ切り替える方法が最も安くなった。
ただし、FIRE後の所得がさらに増えた場合や、退職前に健康保険組合へ加入していた場合は、結果が変わる可能性がある。
そのため、実際にFIREする際には、退職後の所得見込みも含めて比較することが重要である。
FIRE後の資産取り崩しは国保に影響する?
FIRE生活者にとって重要なのが、投資資産の取り崩しと国保の関係である。
FIRE後は給与収入がなくても、株式の売却益や配当金などを受け取る場合がある。
これらの所得が国保の計算対象になるかどうかは、口座の種類や申告方法によって異なる。
NISAの売却益は原則として国保に影響しない
NISA口座内の対象となる運用益は非課税である。
そのため、NISAで保有する株式や投資信託を売却して利益が発生しても、原則として国保の所得割の計算対象にはならない。
FIRE後にNISAを活用するメリットは、運用益が非課税になることだけではない。
国保の所得判定にも影響しにくい点は、資産取り崩しを考えるうえで重要である。
課税口座の売却益は申告方法に注意
特定口座(源泉徴収あり)で発生した上場株式等の売却益や配当所得は、申告不要を選択した場合、原則として国保の計算対象に含まれない。
一方、確定申告をした場合は、国保の計算対象となる所得に含まれることがある。
例えば、株式の売却益について確定申告をして税金の還付を受けられたとしても、国保の負担増加によって結果的に不利になる可能性がある。
そのため、FIRE後は所得税だけでなく、国保への影響も含めて判断することが重要である。
詳しくは関連記事「NISAと課税口座の取り崩し順はどうする?FIRE後の出口戦略を比較」で解説している。
FIRE後の健康保険料を抑えるためのポイント
退職前に国保と任意継続を比較する
退職後の健康保険は、退職してから慌てて検討するのではなく、退職前に見積もっておきたい。
国保は居住自治体、任意継続は加入中の健康保険の保険者に確認できる。
特に任意継続には申込期限があるため、事前準備が重要である。
国保が安くなる年度に再比較する
退職直後は任意継続が安くても、退職後の所得が減少すれば国保が有利になる可能性がある。
今回のシミュレーションでも、退職直後は任意継続が安かったものの、2028年4月以降は国保の方が大幅に安くなった。
したがって、退職後の所得が国保に反映される年度に再比較することが重要である。
国保の軽減・減免制度を確認する
国保には、所得が一定水準以下の世帯に対する均等割の軽減制度がある。
また、倒産や解雇などによる非自発的失業者には、一定の要件のもとで保険料の軽減措置が設けられている。
ただし、通常の自己都合退職によるFIREでは、非自発的失業者向けの軽減措置は原則として対象にならない。
利用できる制度は自治体や退職理由によって異なるため、確認が必要である。
FIRE後の生活費には健康保険料も含める
健康保険料は、FIRE後の生活費を考えるうえで欠かせない支出である。
今回のシミュレーションでは、加入方法によって退職後3年間の保険料に約32万円の差が生じた。
FIRE後は給与収入がなくなるため、このような固定費の違いが資産の取り崩し計画に影響する。
ただし、実際の保険料は所得や年齢、制度改正などによって変化する。
また、50歳でFIREする場合は、原則として60歳まで国民年金保険料も負担する必要がある。
健康保険料だけでなく、税金・国民年金・生活費をまとめて考えることが重要である。
関連記事「FIRE後の生活費はいくら必要?税金・社会保険まで含めて計算」では、これらの支出を含めた必要資産を試算している。
また、「FIRE後の資産はどう取り崩す?4%ルール・定額・定率を比較」では、退職後の生活費を資産からどのように確保するかを解説している。
健康保険料とあわせて、前年の給与に対する退職翌年度の住民税も準備しておきたい。計算例や納付時期、投資利益の申告との関係は、「FIRE後の住民税はいくら?退職翌年の税金に注意」で解説している。
まとめ|FIRE後の健康保険は退職前から準備しよう
FIRE後の健康保険は、国保と任意継続のどちらを選ぶかによって負担が変わる。
特に重要なのは次の点である。
- 国保は前年所得などをもとに保険料が決まる
- 任意継続は退職時の標準報酬月額などが基準になる
- 退職直後は任意継続が有利になる場合がある
- 退職後に所得が減れば、翌年度以降は国保が有利になる可能性がある
- NISAや課税口座の取り崩し方法も国保に影響する
- 退職前に見積もり、翌年度以降も再比較することが重要である
今回の50歳FIREシミュレーションでは、2026年12月末に退職し、退職後の算定対象所得が0円になる場合、任意継続を15か月利用して2028年4月に国保へ切り替える方法が最も安くなった。
3年間の累計保険料は592,510円となり、最初から国保に加入する場合と比べて317,040円の節約となる。
もちろん、これは特定地域の保険料率を使用したモデルであり、誰にでも当てはまる結果ではない。
私自身も50歳前後でのFIREを目指しているが、必要資産を計算する際には生活費だけでなく、退職後の税金や社会保険料も考慮する必要があると考えている。
FIREを実現する前に、退職後2〜3年間の健康保険料を比較し、資産取り崩し計画に組み込んでおきたい。
関連記事「50歳でFIREするために40代でやるべきこと」では、資産形成から退職準備までのロードマップを紹介している。
健康保険だけでなく、必要資産や資産形成、年金、取り崩しまでFIRE計画の全体像を確認したい人は、以下の入門ガイドも参考にしてほしい。
→ 40代から始めるFIRE入門ガイド|必要資産・種類・資産形成・FIRE後まで解説
参考資料
コメント