私は現在、「株式60%・債券35%・ビットコイン5%」を基本方針として資産運用をしている。
投資歴は20年以上になるが、長期投資で重要なのは、単に高いリターンを追い求めることではないと考えている。
私自身、40代の会社員として資産形成を続けながら、50歳前後でのFIREを目指している。
そのため、資産を増やすことだけでなく、FIREが近づいたときに大きな暴落が起きても対応できるような資産配分を意識している。
現在の基本方針は次のとおりである。
- 株式60%:長期的な資産成長を目指す「攻め」
- 債券35%:価格変動を抑えるための「守り」
- ビットコイン5%:大きな成長の可能性を取り込む「スパイス」
この記事では、私の資産運用ポートフォリオを公開するとともに、それぞれの資産を組み入れている理由、想定リターン、暴落時のリスク、FIREに向けた運用方針を紹介する。
私の資産運用ポートフォリオは「株式60%・債券35%・ビットコイン5%」
現在の基本的な資産配分は次のとおりである。
| 資産クラス | 配分割合 | 想定年利 | 役割 |
|---|---|---|---|
| 国内債券 | 17.5% | 0.75% | 守り |
| 先進国債券 | 17.5% | 3.0% | 守り |
| 先進国株式 | 30.0% | 7.5% | 攻め |
| 新興国株式 | 30.0% | 9.0% | 攻め |
| ビットコイン | 5.0% | 12.0% | スパイス |
| 合計 | 100% | 約6.2% |
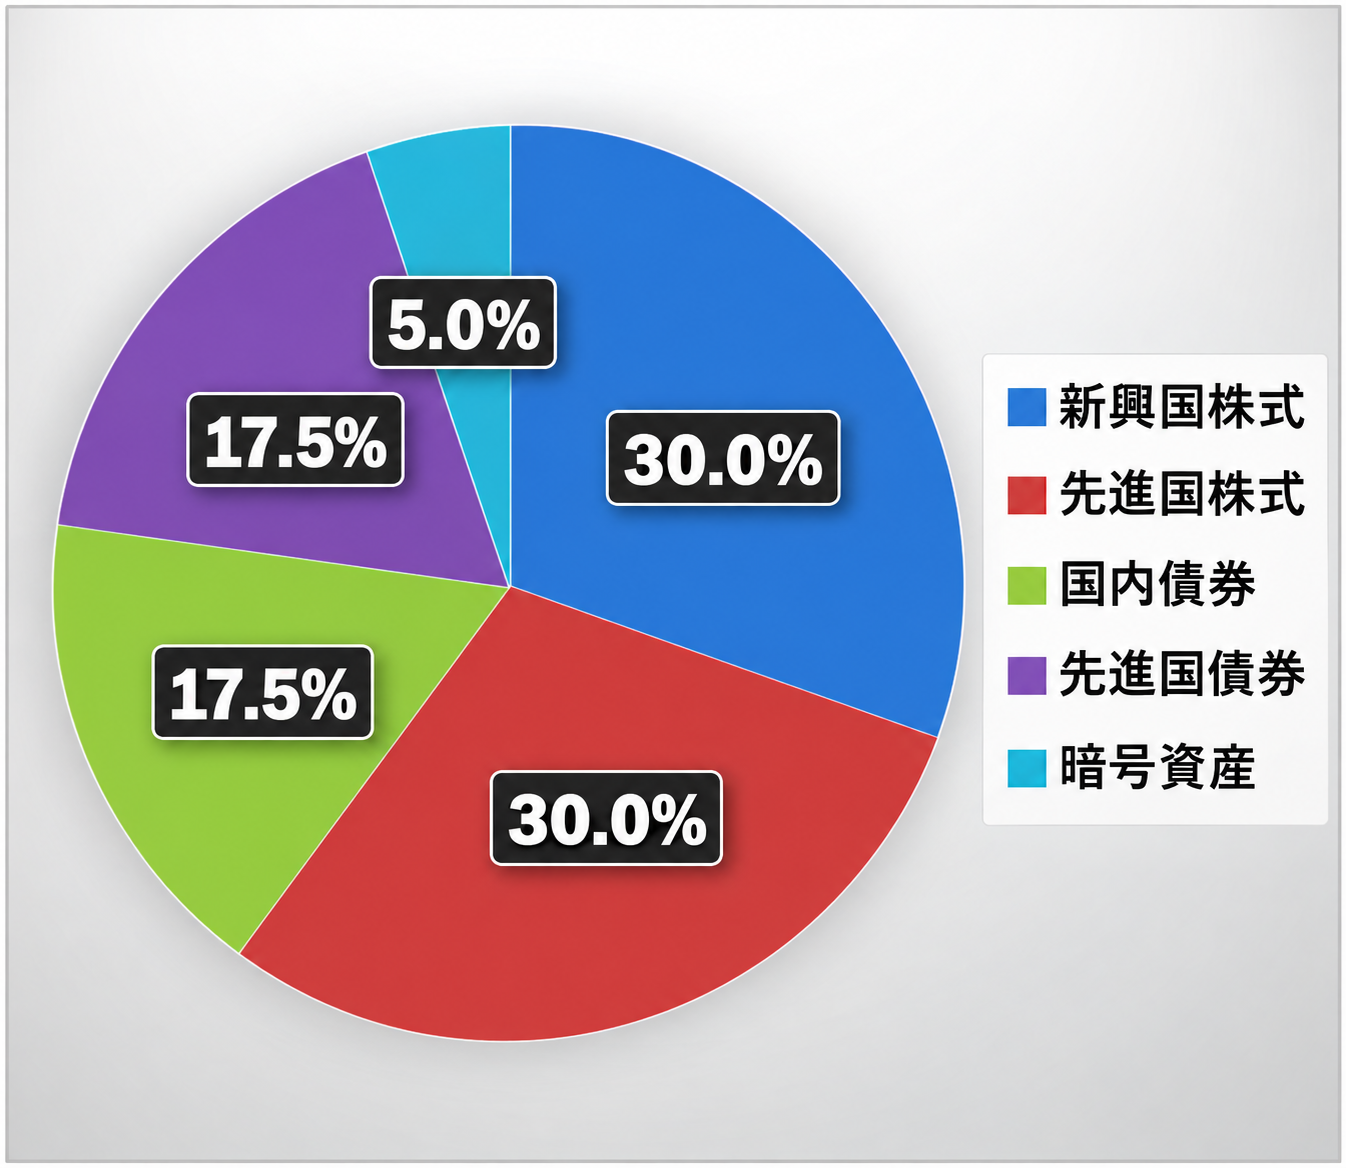
※この配分は私の基本方針であり、日々の価格変動によって実際の保有割合は変化する。また、想定年利は私自身が長期シミュレーション用に設定した仮定であり、将来の収益を予測・保証するものではない。
ポートフォリオ全体の想定年利は約6.2%
各資産の想定年利を配分割合で加重平均すると、次のようになる。
0.175 × 0.75% + 0.175 × 3.0% + 0.30 × 7.5% + 0.30 × 9.0% + 0.05 × 12.0% = 約6.2%
この数字は、私が長期的な資産形成をシミュレーションする際の一つの参考値である。
ただし、実際の運用では毎年6.2%ずつ資産が増えるわけではない。
株式やビットコインが大幅に下落する年もあれば、想定以上に上昇する年もある。また、複数年の運用ではリターンの変動による複利効果も影響するため、単純な加重平均と実際の長期的な年率リターンは一致しない。
さらに、この想定値には税金や運用コストを十分に織り込んでいない。
私は6.2%という数字を確実な目標として考えるのではなく、将来の資産形成を検討するための仮定として利用している。
株式60%|インデックス投資を資産形成の中心にする理由
私は資産形成の中心を、先進国株式と新興国株式のインデックス投資にしている。
理由は、世界経済の成長を長期的に取り込みながら、低コストで分散投資を続けたいからである。
インデックス投資には、次のようなメリットがある。
- 多数の企業に分散投資できる
- 信託報酬などの運用コストを低く抑えやすい
- 個別企業の業績を継続的に分析する負担が小さい
- 長期積立を仕組み化しやすい
もちろん、インデックス投資だから必ず利益が出るわけではない。
市場全体が下落すれば、インデックスファンドも大きく値下がりする。
以前は日本やアメリカの個別株を売買していたこともあるが、現在はほぼなくなり、インデックス投資を中心にしている。
個別企業の将来を予測して売買を繰り返すより、世界の企業活動全体に長期投資する方法が自分に合っていると考えている。
新興国株式を30%保有する理由
私のポートフォリオで特徴的なのは、新興国株式の割合が30%と高いことである。
株式部分だけで考えると、新興国株式が半分を占めている。
一般的な時価総額加重型の全世界株式インデックスと比較しても、新興国株式への配分はかなり積極的である。
私が新興国株式に期待しているのは、人口動態や経済発展、生産性向上などによる長期的な成長余地である。
ただし、新興国の経済成長率が高いからといって、株式リターンも必ず高くなるわけではない。
新興国株式には、次のようなリスクがある。
- 政治・制度変更によるリスク
- 通貨下落による為替リスク
- 企業統治や情報開示の問題
- 市場環境によっては長期間低迷する可能性
特に注意したいのは、経済成長への期待がすでに株価に織り込まれている場合である。
高い経済成長が続いても、投資家が期待したほど株価が上昇しないことは十分に考えられる。
そのため、私の新興国株式30%という配分は、万人におすすめできるものではない。
しかし私は新興国に長期出張で行って働くといった経験を繰り返すうちに、国の成長余地や今後の可能性を肌で感じ、そこに投資していきたいという思いを持つようになった。
長期的な成長余地に期待し、先進国株式と組み合わせて保有する方針としている。
2020年のコロナショックでも積立投資を継続した
私自身、投資歴は20年以上になるが、最初から現在のようなインデックス投資を続けていたわけではない。
2008年のリーマンショック時には、まだインデックスファンドの積立投資を始めていなかった。
一方、2020年のコロナショックでは、すでに積立投資を行っており、株式市場が大きく下落する中でも積立を継続した。
当時は新型コロナウイルスの感染拡大によって世界経済の先行きが不透明となり、株式市場も急落した。
しかし、私は短期的な相場の動きを予測して売買するのではなく、自分のルール通りそれまで続けてきた積立投資を維持した。長期投資では相場の暴落は、安く買うことのできる絶好のチャンスになってくる。
結果として、その後の株式市場の回復局面から現在にいたるまで、資産額を増やし投資を続けることができている。
この経験から私が重要だと考えているのは、暴落を正確に予測することよりも、暴落が起きても投資を続けられる仕組みを作ることである。
もちろん、2020年のように比較的短期間で株式市場が回復するとは限らない。長期間にわたって株価が低迷する可能性もある。
だからこそ、株式だけでなく債券も組み合わせ、自分が長期的に保有し続けられる資産配分を意識している。
現在の株式60%・債券35%・ビットコイン5%という基本方針にも、こうした長期投資の考え方が反映されている。
債券35%|資産を守るために組み合わせる
私は資産全体の35%を債券に配分している。
- 国内債券:17.5%
- 先進国債券:17.5%
債券を組み入れている最大の理由は、株式市場が暴落したときでも資産運用を続けやすくするためである。
株式100%のポートフォリオは、長期的に高いリターンを期待できる一方、大きな下落に直面する可能性もある。
FIREを目指している私にとって、資産を増やすことと同じくらい重要なのが、暴落によってFIRE計画が大きく崩れるリスクを抑えることである。
債券も値下がりすることがある
債券は株式より安全というイメージがあるが、必ずしも元本が保証されるわけではない。
特に注意したいのが金利上昇である。
一般的に、市場金利が上昇すると既発債券の価格は下落する。
また、先進国債券についても、為替ヘッジをしない場合には円高によって円換算の資産価値が下落する可能性がある。
つまり、債券を35%保有していても、必ずしも資産全体の35%が安全に守られるわけではない。
それでも株式と異なる値動きをする資産を組み合わせることには、一定の分散効果を期待できる。
新興国債券を組み入れない理由
私は新興国株式には積極的に投資しているが、新興国債券は基本的な資産配分に組み入れていない。
理由は、債券には高いリターンよりも、資産全体の安定性を求めているからである。
新興国債券には高い利回りが期待できる商品もあるが、信用リスクや為替リスクが大きい場合がある。
また、インフレ率が高い国では、名目利回りが高くても実質的な収益が十分に得られない可能性がある。
私の考え方は、リスクを取るなら株式で取り、債券にはできるだけ守りの役割を担わせるというものである。
ビットコイン5%|リスクを限定しながら成長性を取り込む
私は資産全体の5%を目安にビットコインへ投資している。
ビットコインを組み入れている理由は、従来の株式や債券とは異なる仕組みを持つ資産に、長期的な成長の可能性を感じているからである。
ビットコインには発行上限が2,100万枚という特徴があり、特定の中央銀行が自由に供給量を増やす仕組みではない。
また、2024年1月には米国証券取引委員会(SEC)がビットコイン現物ETPの上場・取引を承認した。
参考:米国SEC:現物ビットコインETPの上場・取引に関する承認命令(英語)
ただし、SECの承認はビットコインそのものの価値を保証するものではない。
ビットコインを5%に抑える理由
ビットコインは価格変動が非常に大きい。
例えば、ポートフォリオ全体の5%をビットコインに投資している場合、ビットコインだけが大幅に下落すると、資産全体には次の影響が生じる。
| ビットコインの下落率 | 資産全体への影響 |
|---|---|
| ▲30% | ▲1.5% |
| ▲50% | ▲2.5% |
| ▲80% | ▲4.0% |
| ▲100% | ▲5.0% |
※ほかの資産価格が変わらず、ビットコインの当初保有比率が5%の場合の単純計算。実際には株式などが同時に下落する可能性もある。
ビットコインの価格が80%下落したとしても、ビットコイン単独による資産全体への影響は4%となる。
もちろん4%の損失も小さくはないが、資産全体の30%や50%をビットコインに投資する場合と比べれば、影響を限定できる。
私はビットコインに大きな成長の可能性を期待する一方、価値が大幅に失われる可能性も考えている。
そのため、資産形成の中心にはせず、あくまで補助的な投資対象として位置づけている。
ビットコイン積立を続ける理由|メリット・デメリットと私の投資方針
暴落時に私のポートフォリオはどうなる?
資産配分を考えるうえで、私が特に重視しているのは暴落時の影響である。
例えば、株式が40%下落し、ビットコインが70%下落した場合を考えてみる。
債券価格は変わらないと仮定すると、ポートフォリオ全体への影響は次のようになる。
| 資産クラス | 配分割合 | 下落率 | 資産全体への影響 |
|---|---|---|---|
| 株式 | 60% | ▲40% | ▲24.0% |
| 債券 | 35% | 0% | 0% |
| ビットコイン | 5% | ▲70% | ▲3.5% |
| 合計 | 100% | ▲27.5% |
仮に運用資産が3,000万円だった場合、約825万円の評価損が発生する計算である。
これはあくまで仮想的なシナリオであり、実際の市場で債券価格が横ばいになるとは限らない。
また、株式とビットコインが同時に下落することもあるため、単純に資産を3種類に分ければ十分に分散できるというわけではない。
私はこのような下落の可能性を理解したうえで、長期的な資産形成を続けられる配分を考えている。
50歳前後のFIREに向けて資産配分をどう考えるか
私が資産運用を続けている大きな目的の一つが、50歳前後でのFIREである。
資産形成期は、給与収入によって生活費を賄いながら投資を続けられる。
しかし、FIRE後は給与収入がなくなることを想定しており、保有資産を取り崩しながら生活する必要がある。
この違いは大きい。
FIRE直後に株式市場が大きく下落した場合、生活費を確保するために値下がりした資産を売却しなければならない可能性がある。
その結果、相場が回復しても資産が十分に回復しないことがある。
これはシーケンス・オブ・リターン・リスクと呼ばれる問題である。
そのため、私はFIREが近づくにつれて、現在の資産配分を維持するだけでなく、債券や現金の比率を見直すことも検討している。
特に重視したいのは次の3点である。
- FIRE後の生活費をどの程度安全資産で確保するか
- 株式市場が暴落しても資産の売却を急がずに済むか
- 長期的なインフレに対応するための成長資産をどの程度残すか
FIRE後は、資産を増やすことだけでなく、資産を長持ちさせることが重要になる。
現在の株式60%・債券35%・ビットコイン5%という配分が、FIRE後も最適であるとは限らない。
今後も資産額やFIREまでの期間、生活費などを踏まえて、必要に応じて資産配分を見直していく予定である。
まとめ|最も重要なのは暴落時でも続けられる資産配分
私の基本的な資産運用ポートフォリオは次のとおりである。
- 株式60%:世界経済の成長を取り込み、資産を増やす
- 債券35%:値動きを抑え、暴落への備えとする
- ビットコイン5%:高いリスクを理解したうえで成長の可能性を取り込む
私は、資産運用に万人共通の100点のポートフォリオは存在しないと考えている。
投資期間、収入、生活費、家族構成、リスク許容度によって、適切な資産配分は異なるからである。
私自身も、長期的な資産形成と50歳前後でのFIREという目標に合わせて、現在の配分を選んでいる。
重要なのは、期待リターンの高さだけではない。
大きな暴落が起きても、自分が納得して投資を続けられるかどうかである。
2020年のコロナショックでも積立投資を継続した経験は、私にとって長期投資の重要性を考えるきっかけの一つとなっている。
今後も株式・債券・ビットコインを組み合わせながら、FIREに向けた資産形成を続けていきたい。
関連記事
※本記事は筆者個人の資産運用方針を紹介するものであり、特定の金融商品への投資を推奨するものではない。想定リターンやシミュレーションは一定の仮定に基づくもので、将来の運用成果を保証しない。
コメント